
Allevamento avicolo e carne trasformata: quando è reddito agrario
Chiarimenti dell’Agenzia delle Entrate su quando la lavorazione della carne avicola in azienda agricola rientra nella tassazione catastale ex art. 32 TUIR
Dottore Commercialista e Revisore Legale
Chiarimenti dell’Agenzia delle Entrate su quando la lavorazione della carne avicola in azienda agricola rientra nella tassazione catastale ex art. 32 TUIR

Il problema dell’ imposizione come reddito agrario o come reddito di impresa delle “attività connesse” come allevamento o produzione alimentare, nell’Interpello n. 151 2026
Generazione terra 2026: la misura agevolativa di ISMEA per l’acquisto di terreni agricoli dei giovani, tutte le regole
Il CNDCEC con pronto ordini n 7/2026 replica su cause di incompatibilità tra la professione di Commercialista e l’imprenditore agricolo

Il Decreto Mase 17 dicembre 2025 contiene regole per gli incentivi per il settore agricolo Agrisole 2026 per autoproduzione da rinnovabili. Il MASE con avviso avvia le domande
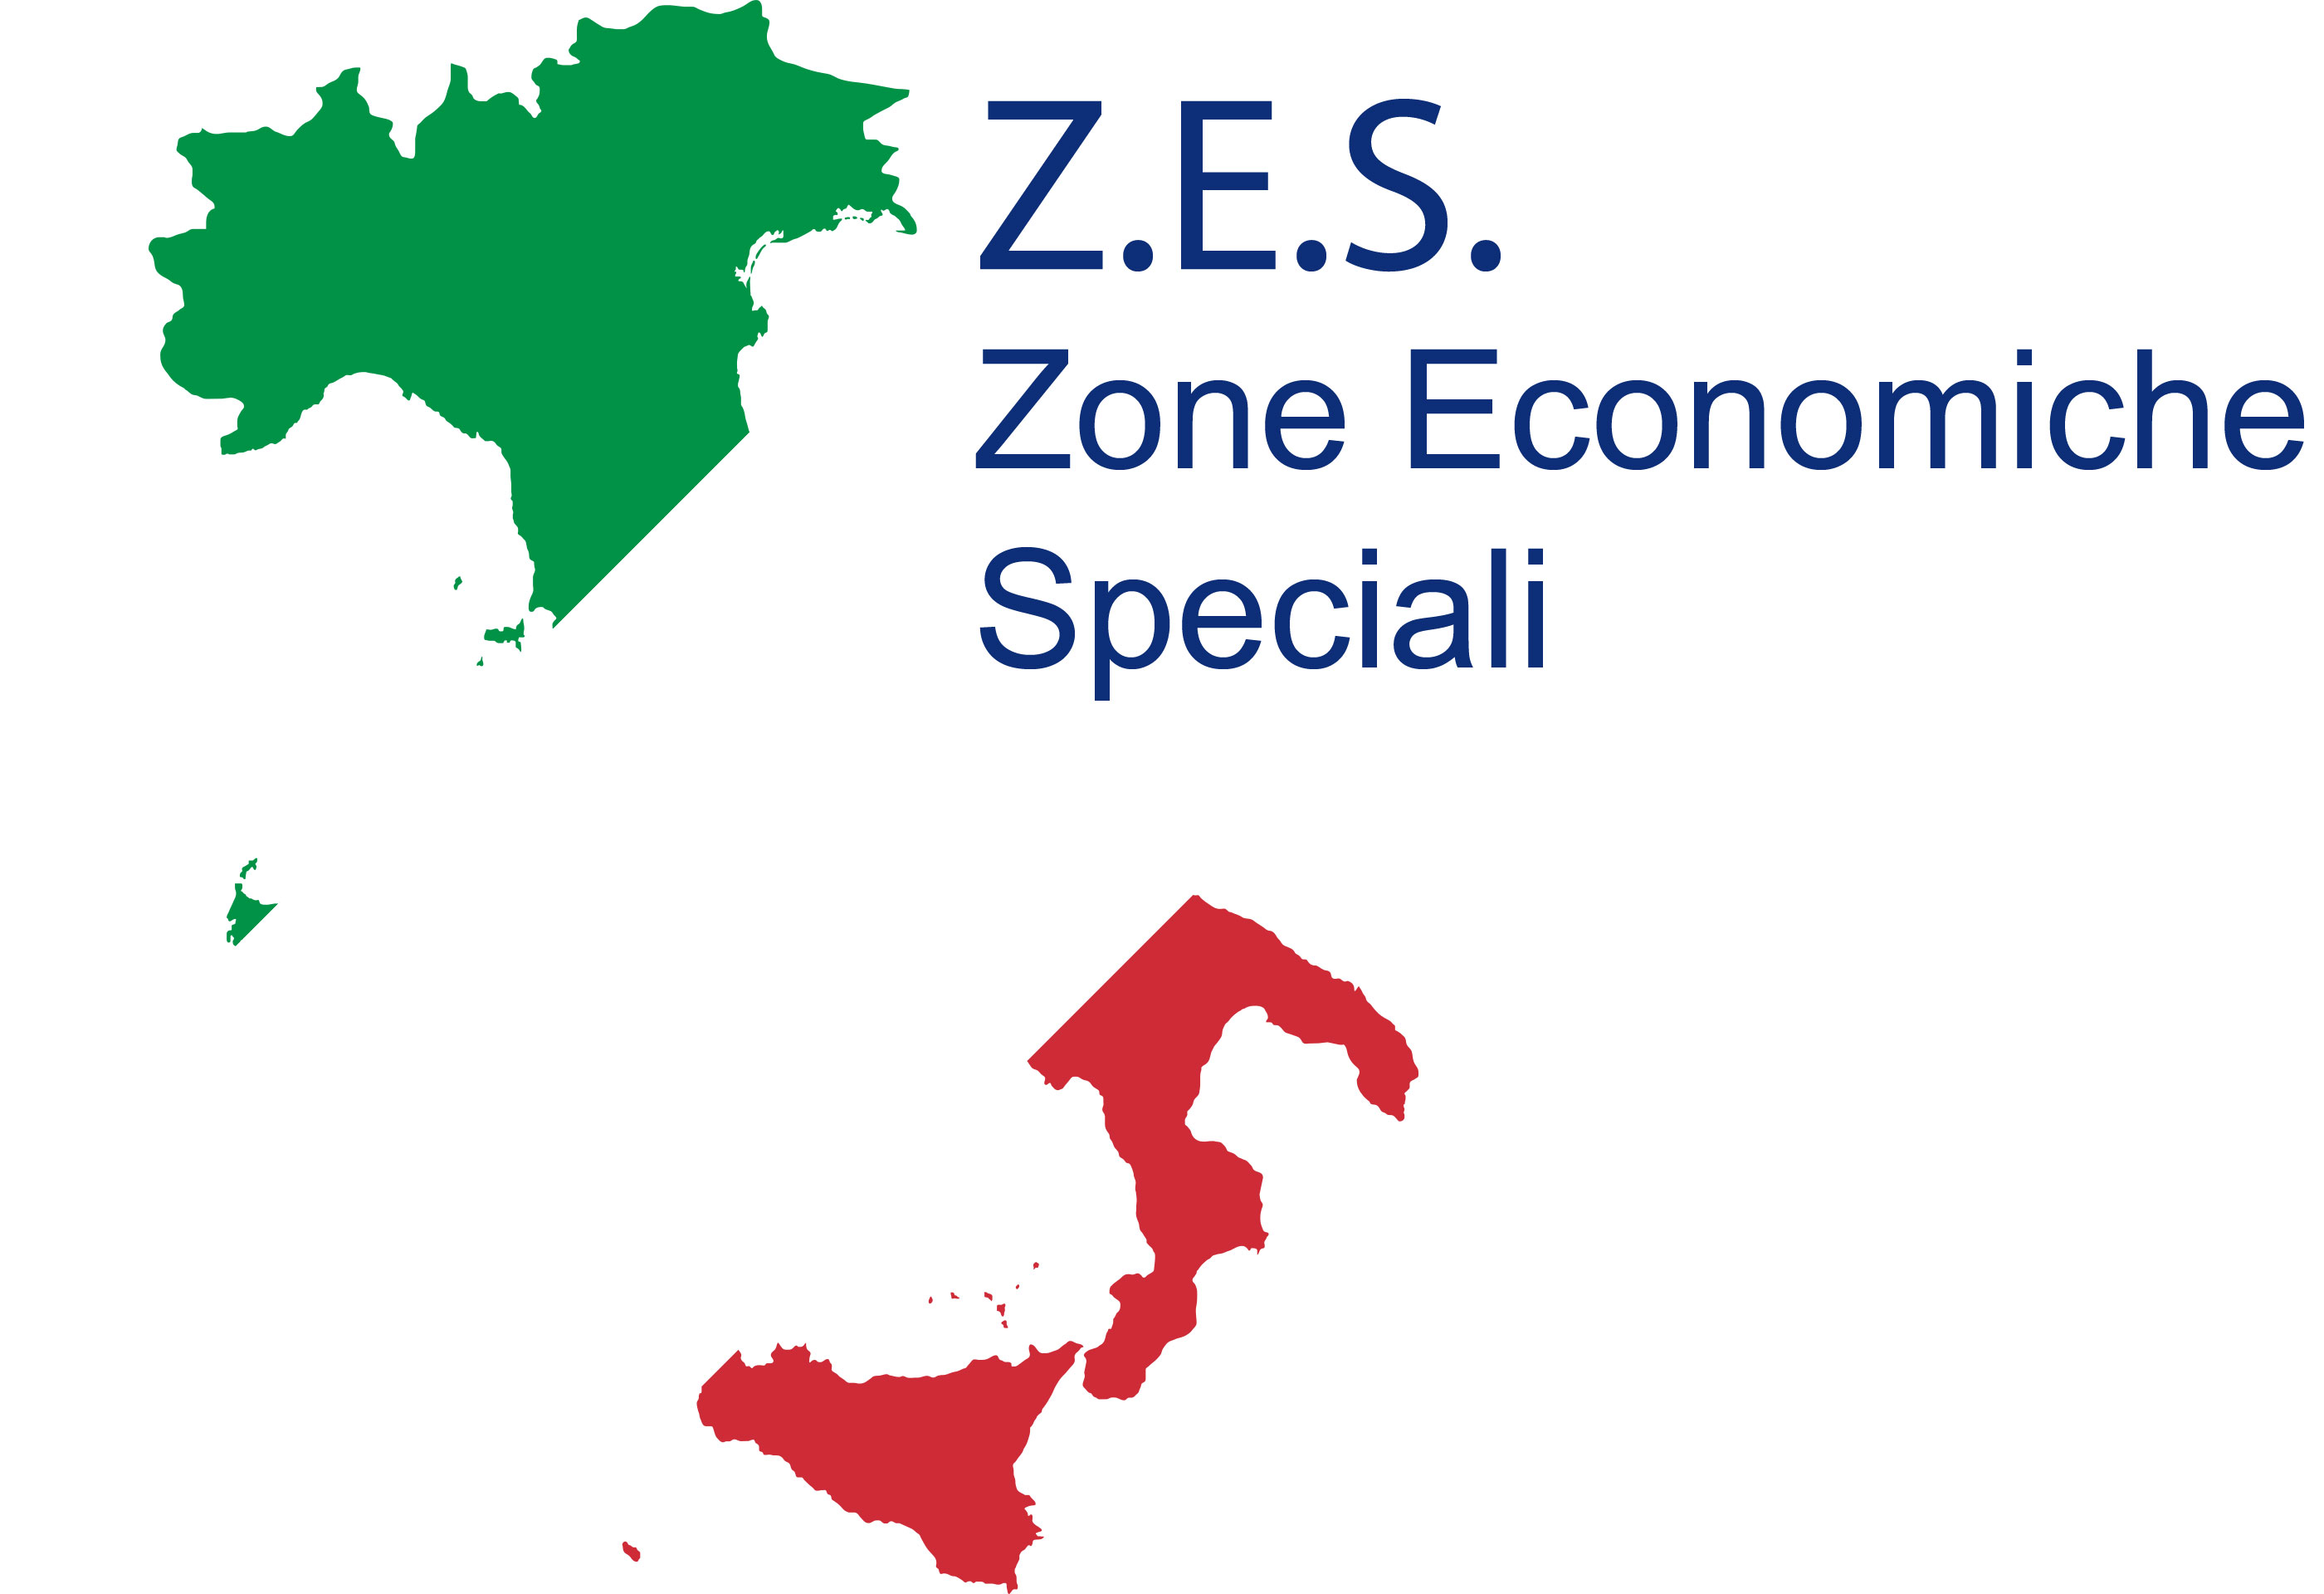
Credito ZES: condizioni di spettanza per gli agricoltori in contabilità semlificata e reddito su base catastale

Pubblicato il Decreto MASAF del 22 dicembre con modifiche alla definizione di giovane agricoltore
Aiuti alle filiere agricole di mais, cereali e carni bovine: regole per le domande 2025-2026
Comodato gratuito terreni ISMEA per i giovani per lo svolgimento di varie attività tra cui quelle agrituristiche. Il contratto avrà durata di sei anni, vediamo le altre condizioni
| L | M | M | G | V | S | D |
|---|---|---|---|---|---|---|
| « Ottobre | Dicembre » | |||||
| 1 | ||||||
| 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 9 | 10 | 11 | 12 | 13 | 14 | 15 |
| 16 | 17 | 18 | 19 | 20 | 21 | 22 |
| 23 | 24 | 25 | 26 | 27 | 28 | 29 |
| 30 | ||||||
